

por Faustino Júnior | Nerd de Negócio
Publicado em 31/08/2026, às 19h15
Introdução
O conceito de contribuinte constitui uma das categorias centrais do Direito Tributário. É por meio dele que se identifica o sujeito que ocupa diretamente determinada posição no polo passivo da relação jurídico-tributária em razão de sua conexão com a realidade submetida à tributação. O Código Tributário Nacional estabelece, no artigo 121, que o sujeito passivo da obrigação principal é a pessoa obrigada ao pagamento de tributo ou penalidade pecuniária e determina, em seu parágrafo único, inciso I, que será contribuinte quando possuir relação pessoal e direta com a situação que constitua o respectivo fato gerador.
Embora juridicamente adequada, essa definição pode ser aprofundada. Identificar o contribuinte simplesmente como sujeito passivo diretamente relacionado ao fato gerador esclarece sua posição dentro da obrigação tributária, mas não explica integralmente quais elementos constituem essa categoria, quais instrumentos permitem concretizá-la, o que produz sua sujeição tributária e qual finalidade justifica sua existência no sistema constitucional.
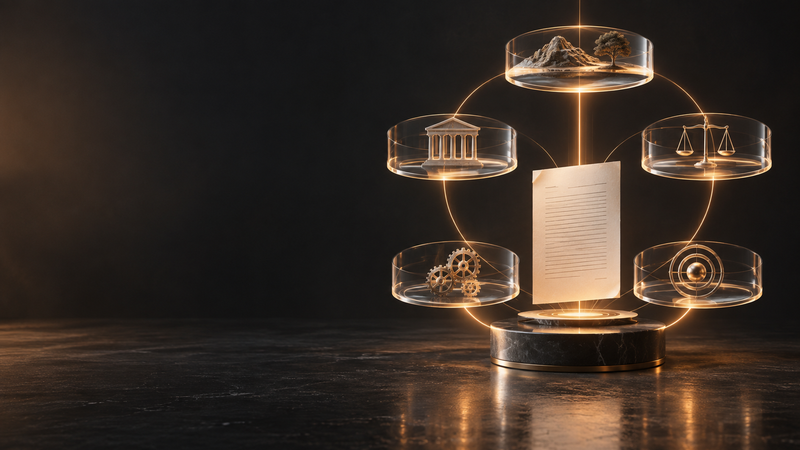
Este estudo propõe reconstruir o conceito de contribuinte por meio de cinco causas: material ou substancial, formal, instrumental, eficiente e final ou teleológica. A causa material ou substancial identifica a realidade econômica que constitui o conteúdo da tributação relacionada ao contribuinte; a causa formal encontra-se na estrutura normativa que o qualifica juridicamente; a causa instrumental compreende os mecanismos pelos quais a obrigação tributária é identificada, apurada, constituída e cumprida; a causa eficiente encontra-se no acontecimento juridicamente relevante que desencadeia a incidência; e a causa final ou teleológica explica a finalidade constitucional da participação do contribuinte no financiamento das necessidades coletivas.
A decomposição possui especial utilidade no Direito Tributário porque permite distinguir realidades frequentemente tratadas como se fossem equivalentes. O contribuinte não se confunde com qualquer sujeito passivo, não se identifica necessariamente com aquele que suporta economicamente o encargo tributário e tampouco pode ser reduzido à pessoa que materialmente realiza o pagamento. Sua condição decorre da articulação entre realidade econômica, norma jurídica, instrumentos de tributação, ocorrência do fato tributário e finalidade constitucional.
1. A causa material ou substancial: a manifestação econômica submetida à tributação
A causa material ou substancial procura identificar qual realidade constitui o conteúdo econômico da tributação vinculada ao contribuinte. Nesse plano encontram-se as manifestações econômicas que o sistema jurídico seleciona como aptas a fundamentar a imposição tributária, como renda, patrimônio, consumo, propriedade, transmissão de riqueza, produção, circulação e outras situações economicamente relevantes.
A substância tributária antecede conceitualmente sua forma jurídica. Antes de existir imposto sobre determinada renda, existe economicamente o fenômeno renda; antes da tributação da propriedade, existe uma relação patrimonial; antes da tributação do consumo, existe uma manifestação econômica decorrente do ato de consumir. O Direito seleciona essas realidades e lhes atribui consequências tributárias.
A causa material ou substancial do contribuinte encontra-se, portanto, na realidade econômica juridicamente relevante à qual ele se encontra pessoal e diretamente vinculado. É essa conexão substancial que permite compreender por que determinada pessoa ocupa a posição de contribuinte enquanto outra, eventualmente participante da arrecadação ou do recolhimento, poderá ocupar posição de responsável tributário.
A capacidade contributiva assume especial relevância nessa dimensão. O artigo 145, § 1º, da Constituição determina, sempre que possível, que os impostos tenham caráter pessoal e sejam graduados segundo a capacidade econômica do contribuinte. A manifestação de riqueza funciona, nesse contexto, como fundamento material da tributação e como parâmetro para distribuição constitucional dos encargos fiscais.
A causa material ou substancial não se confunde, entretanto, com o próprio fato gerador. A manifestação econômica constitui a matéria sobre a qual o sistema tributário opera; sua transformação em fato juridicamente tributável dependerá da forma normativa e da ocorrência concreta dos pressupostos previstos em lei. Essa distinção será fundamental para separar a causa material da causa eficiente.
2. A causa formal: a qualificação normativa do contribuinte
A causa formal responde à pergunta: qual estrutura jurídica confere a determinada pessoa a condição de contribuinte? No Direito Tributário, essa dimensão encontra fundamento primordial na legalidade e na própria estrutura constitucional das competências tributárias.
A existência de capacidade econômica não transforma automaticamente alguém em contribuinte. Uma pessoa pode possuir patrimônio, auferir renda, consumir ou realizar operações econômicas sem que toda e qualquer manifestação dessa capacidade seja necessariamente tributada. Para que surja a condição jurídica de contribuinte, é indispensável que uma norma válida selecione determinada realidade, estruture a hipótese tributária e estabeleça os critérios pelos quais determinado sujeito ocupará o polo passivo da relação.
O artigo 121 do Código Tributário Nacional desempenha função central nessa dimensão ao estabelecer a distinção entre contribuinte e responsável. Contribuinte é aquele que possui relação pessoal e direta com a situação constitutiva do fato gerador; responsável é aquele cuja obrigação decorre de disposição expressa de lei sem que possua aquela mesma relação.
A relação pessoal e direta mencionada pelo CTN deve ser compreendida, portanto, como elemento da qualificação jurídica que permite ao ordenamento identificar formalmente quem é contribuinte. Não constitui uma causa autônoma nem se confunde com a substância econômica tributada. Trata-se do critério normativo pelo qual o Direito atribui determinada posição jurídica ao sujeito.
A causa formal encontra-se, assim, na norma jurídica válida que estrutura a incidência e qualifica determinado sujeito como contribuinte em razão de sua relação juridicamente relevante com a situação tributada.
3. A causa instrumental: os mecanismos de concretização da relação tributária
A causa instrumental responde à pergunta: por quais meios a condição tributária é operacionalizada? Entre a previsão abstrata da tributação e o efetivo cumprimento da obrigação existe um conjunto de instrumentos jurídicos, administrativos e tecnológicos destinados a identificar, mensurar, declarar, constituir, fiscalizar e arrecadar o tributo.
O lançamento constitui um dos instrumentos clássicos dessa relação. Nos termos do artigo 142 do Código Tributário Nacional, compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, entendido como procedimento destinado a verificar a ocorrência do fato gerador, determinar a matéria tributável, calcular o montante devido, identificar o sujeito passivo e, quando cabível, propor a aplicação da penalidade correspondente.
A causa instrumental, entretanto, não se limita ao lançamento. Declarações tributárias, escriturações, documentos fiscais, retenções na fonte, recolhimentos antecipados, sistemas eletrônicos de apuração, obrigações acessórias, cadastros fiscais e mecanismos automatizados de arrecadação constituem instrumentos mediante os quais a relação tributária é concretamente operacionalizada.
A evolução tecnológica amplia significativamente essa dimensão. Sistemas digitais de escrituração, cruzamento automatizado de dados, documentos fiscais eletrônicos, declarações pré-preenchidas e novos mecanismos de arrecadação demonstram que a instrumentalização da tributação pode modificar-se profundamente sem alterar necessariamente sua causa material, formal ou final.
Essa distinção possui importância teórica e prática. O instrumento não cria, por si mesmo, a substância da tributação. Uma declaração fiscal não transforma uma realidade não tributável em tributável, assim como um mecanismo de arrecadação não pode criar validamente uma obrigação inexistente na estrutura normativa. Os instrumentos servem à concretização da relação tributária, mas encontram-se subordinados às causas material e formal que lhes conferem fundamento.
4. A causa eficiente: a realização do fato jurídico tributário
A causa eficiente procura identificar aquilo que desencadeia concretamente a incidência tributária. Se a causa material está na realidade econômica tributável e a causa formal na norma que estrutura juridicamente a incidência, é necessário ainda que ocorra no mundo concreto o acontecimento correspondente à hipótese prevista pelo ordenamento.
O artigo 114 do Código Tributário Nacional estabelece que fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente à sua ocorrência. A formulação permite compreender a causa eficiente como o acontecimento que, correspondendo à previsão normativa, desencadeia os efeitos jurídicos tributários.
A distinção entre causa material e causa eficiente é fundamental. A renda constitui manifestação econômica materialmente relevante; auferir a renda nas condições temporal, espacial, pessoal e quantitativamente definidas pela legislação concretiza o acontecimento juridicamente tributável. A propriedade representa determinada realidade patrimonial; encontrar-se na posição jurídica definida pela legislação no momento previsto para incidência concretiza o respectivo fato tributário.
A causa eficiente encontra-se, portanto, na realização concreta do acontecimento juridicamente descrito pela norma como necessário e suficiente para a incidência. É nesse momento que a potencialidade tributária se converte em relação jurídico-tributária concreta.
Essa perspectiva demonstra também que ninguém é contribuinte universalmente considerado. A pessoa é contribuinte em relações tributárias determinadas, relativamente a fatos determinados e nos limites estabelecidos pela legislação aplicável. O mesmo sujeito pode ser contribuinte de determinado tributo, responsável em outra relação e completamente estranho a uma terceira.
5. A causa final ou teleológica: o dever constitucional de contribuir
A causa final ou teleológica responde à pergunta para que existe a figura jurídica do contribuinte? A resposta mais imediata seria afirmar que o contribuinte existe para financiar o Estado. Embora exista evidente dimensão arrecadatória, a finalidade constitucional da tributação é mais complexa.
A arrecadação tributária constitui instrumento essencial para financiamento das atividades públicas e realização das funções atribuídas constitucionalmente ao Estado. A figura do contribuinte representa, nesse contexto, a posição jurídica daquele que participa diretamente da distribuição dos encargos necessários à manutenção da organização política e ao financiamento das necessidades coletivas.
Esse dever de contribuir, entretanto, não representa autorização irrestrita para arrecadar. A própria Constituição que atribui competências tributárias estabelece limitações ao seu exercício. Legalidade, igualdade, capacidade contributiva, anterioridade, segurança jurídica e vedação ao confisco, entre outras garantias, demonstram que a finalidade arrecadatória somente é juridicamente legítima quando realizada dentro dos limites constitucionais.
A causa final do contribuinte encontra-se, assim, na participação constitucionalmente ordenada na distribuição dos encargos públicos segundo critérios juridicamente legítimos de tributação. O contribuinte não constitui mero objeto da arrecadação, mas sujeito de uma relação jurídica em que o dever de contribuir convive necessariamente com direitos e garantias contra o exercício arbitrário do poder tributário.
Essa dimensão teleológica permite compreender que a legitimidade da tributação não decorre simplesmente da necessidade financeira do Estado. Ela depende da conformidade entre arrecadação, competência, capacidade econômica, igualdade e direitos fundamentais. O contribuinte existe dentro dessa relação dialética entre poder de tributar e limitações ao poder de tributar.
Conclusão: o conceito de contribuinte pelas cinco causas
A teoria das cinco causas permite demonstrar que o contribuinte não pode ser adequadamente definido simplesmente como aquele que paga tributo. O pagamento constitui apenas uma possível exteriorização do cumprimento da obrigação e pode, inclusive, ser realizado por sujeitos que não sejam contribuintes em sentido técnico. A categoria exige uma compreensão mais profunda.
Pela causa material ou substancial, identifica-se a manifestação econômica juridicamente relevante vinculada ao sujeito, como renda, patrimônio, consumo ou outra expressão de capacidade econômica. Pela causa formal, encontra-se a norma válida que estrutura a incidência e qualifica juridicamente determinado sujeito como contribuinte. Pela causa instrumental, identificam-se os mecanismos jurídicos, administrativos e tecnológicos mediante os quais a obrigação é apurada, constituída, fiscalizada e cumprida. Pela causa eficiente, encontra-se a realização concreta do fato juridicamente previsto como necessário e suficiente à incidência. Finalmente, pela causa final ou teleológica, encontra-se a participação constitucionalmente ordenada do contribuinte na distribuição e financiamento dos encargos públicos.
A partir dessas cinco dimensões, pode-se formular um conceito integrado: contribuinte é o sujeito juridicamente qualificado que, por manter relação pessoal e direta com uma manifestação econômica selecionada pelo ordenamento como materialmente tributável, realiza a situação prevista em lei como necessária e suficiente à incidência, submetendo-se aos instrumentos juridicamente estabelecidos para concretização da obrigação tributária, com a finalidade de participar, dentro dos limites constitucionais, da distribuição dos encargos necessários ao financiamento das necessidades coletivas.
A reconstrução do conceito pelas cinco causas permite, portanto, enxergar o contribuinte para além de sua condição de devedor. Existe uma substância econômica que fundamenta a tributação, uma forma jurídica que qualifica o sujeito, instrumentos que operacionalizam a obrigação, uma causa eficiente que desencadeia a incidência e uma finalidade constitucional que procura legitimá-la.
Compreender o contribuinte pelas cinco causas significa, em última análise, responder conjuntamente a cinco perguntas fundamentais: sobre qual realidade econômica se tributa, por qual estrutura jurídica alguém se torna contribuinte, por quais instrumentos essa tributação se concretiza, qual acontecimento desencadeia a obrigação e para qual finalidade constitucional se exige o tributo. É da convergência dessas cinco respostas que emerge um conceito integral de contribuinte.
Faustino Júnior | Nerd de Negócio
A presente coluna é presidida por Faustino da Rosa Júnior (@faustinojunior.adv.br) advogado tributarista, empreendedor digital, investidor imobiliário, escritor best-seller e criador do Método Nerd. São abordados temas atuais relacionados ao mundo dos negócios, da tecnologia, do direito, da medicina, de investimentos, de inovação, de entretenimento, de cultura pop, de economia, de política e de personalidades, sempre sob um olhar nerdístico.
Siga nosso Canal no YouTube: @nerddenegocio
COLUNISTAS

Eduardo Graboski
Análise: Falta conflito, sobra convivência – cadê o caos da Fazenda?
Faustino Júnior | Nerd de Negócio
A reserva de determinismo


